
Журнал включён в перечень рецензируемых научных изданий ВАК
+7 (495) 708-32-81, (499) 245-02-13
reclama@tpnews.ru

Грамотный бизнес / Финансовая грамотность
12.10.2026
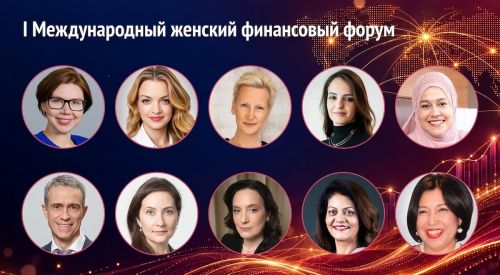
Ассоциация банков России проводит I Международный женский финансовый форум 27 октября 2026 года в Москве. В мероприятии примут участие представители Банка России, Минфина России, Минцифры России, международных организаций и профессиональных объединений, ведущих российских банков и компаний, академического сообщества.
В числе спикеров - заместитель Председателя Банка России Михаил Мамута, замест...
Высокие нефтяные цены продолжают оказывать давление на мировые рынки
A−
A=
A+
11.09.2026

В пятницу, 11 сентября, на мировых фондовых площадках наблюдается разнонаправленная динамика после снижения в предыдущие дни, при этом американские и европейские рынки пытаются скорректироваться вверх. Основным фактором беспокойства для инвесторов остаются высокие цены нефть, которые, несмотря на некоторое понижение, удерживаются у максимумов почти за 4 месяца из-за усиления военной напряженности на Ближнем Востоке. Президент США Дональд Трамп заявил вчера, что не ждет завершения конфликта с Ираном до ноябрьских выборов в Конгресс, и это усиливает опасения, что текущий энергетический шок в итоге приведет к новой волне инфляции по всему миру, что заставит центробанки ужесточить монетарную политику. Сославшись на повышенное ценовое давление, ЕЦБ накануне поднял основные процентные ставки на 25 б.п., и участники торгов с 70% вероятностью ждут такого же шага от Федрезерва на следующей неделе. Причем оценка этой вероятности заметно выросла за последний день после выхода в Штатах не самых благоприятных статданных по динамике цен производителей. На таком фоне доходности госбондов ведущих стран продолжили подъем и обновили многолетние максимумы, в том числе доходность 10-летних «трежериз» вплотную приблизилась к отметке 5%, что оказывает сдерживающее влияние на цены рисковых активов.
В четверг основные фондовые индексы США понизились на 0,6-0,7%, причем негативная динамика была зафиксирована по итогам четвертого дня подряд. Сегодня фьючерсы на них торгуются в умеренном плюсе. Большинство рынков Азии закрылись в «красной зоне», однако торговая сессия в Европе стартовала с повышения. В течение дня инвесторы будут ждать выхода данных по динамике потребительских цен в США за август – последней ключевой статистики, которая может оказать влияние на предстоящее решение ФРС по ставке. Согласно консенсус-прогнозу, годовая инфляция в стране в прошлом месяце составила 3,4%, как и в июле, а ее базовая компонента замедлилась до 2,4% с 2,5%. Помимо этого, интерес также будут представлять предварительные сентябрьские данные по индексу потребительского доверия в Штатах от Мичиганского университета, а на фронте корпоративной отчетности можно выделить финансовые результаты американского ритейлера Kroger.
По состоянию на 12:00 мск индексы МосБиржи и РТС теряли примерно по 0,7%. Сводный европейский фондовый индикатор Stoxx 600 увеличился на 0,34%. Китайский CSI 300 понизился на 0,84%, гонконгский Hang Seng — на 0,79%. Фьючерс на S&P 500 окреп на 0,37%, доходность 10-летних казначейских облигаций США опустилась на 2 б.п. до 4,94%. Стоимость октябрьских фьючерсов на нефть Brent повысилась на 0,54% до $101,8 за баррель.
В США в четверг стоимость акций ритейлера одежды American Eagle Outfitters упала на 14%. Компания превзошла консенсус-прогноз по прибыли на акцию во II финквартале, однако это в основном было обусловлено эффектом от возмещения импортных пошлин. При этом менеджмент сохранил годовой прогноз роста сопоставимых продаж и сообщил, что валовая маржа в текущем финквартале может остаться на уровне прошлого года. Цена бумаг сети универмагов Macy's просела на 4,7%, несмотря на то что компания отчиталась заметно лучше ожиданий по выручке прибыли на акцию во II финквартале, а также улучшила годовой прогноз. Между тем котировки акций Apple, входящих в состав стратегии «US. Сбалансированная», увеличились на 3,6% после того, как днем ранее компания представила ряд новых гаджетов, включая свой первый складной смартфон iPhone Duo.
На торгах в Гонконге лидерами снижения оказались акции горнодобывающих компаний CMOC (-8,2%) и Zijin Mining (-6,8%), девелоперов Sun Hung Kai Properties (-7,1%) и Longfor Properties (-5,2%), ювелирной компании Laopu Gold (-4,6%), алюминиевых компаний Aluminum Corp of China (-4,4%) и China Hongqiao Group (-3,9%). В то же время повышение продемонстрировали бумаги оператора казино Galaxy Entertainment (+1,9%), производителя молочных продуктов China Mengniu Dairy (+1,8%), производителя бытовой электроники Xiaomi (+1,8%).
Российский рынок акций корректируется вниз в пятницу после существенного роста в предыдущие дни. Все внимание инвесторов направлено на заседание Банка России, итоги которого станут известны в 13:30 мск. В связи с повышенными инфляционными ожиданиями населения и бизнеса, неопределенностью в отношении бюджетной политики и предстоящим «тарифным импульсом» этой осенью наиболее вероятным исходом представляется пауза в процессе смягчения монетарной политики в стране, при этом участники торов будут тщательно анализировать сигнал ЦБ и комментарии Эльвиры Набиуллиной. Между тем сильный рост цен на нефть последних дней уже в значительной степени отыгран, а какой-то конкретики в отношении возможного возобновлении мирных переговоров по Украине по-прежнему нет. На таком фоне трейдеры предпочитают проявлять осторожность, и активность торгов пока невысокая.
В лидерах снижения к середине дня находились акции «Озона» (-3,8%), «Роснефти» (-2,5%), «Башнефти» (ао -2,3%, ап -1,9%), ПФК «Система» (-2,2%), «Совкомбанка» (-2,1%), «Самолета» (-2%). В ощутимом плюсе между тем торговались бумаги «Селигдара» (+5,3%), «Полюса» (+3,9%), ОГК-2 (+1,6%), «СПБ Биржи» (+1%).
Авиаперевозчик «Аэрофлот» сообщил о сокращении пассажиропотока в августе на 1,3% (г/г) до 5,7 млн человек, что в компании объяснили временными ограничениями полетов и изменениями структуры перевозок. Акции «Аэрофлота» тем не менее подорожали на 0,6%.
Техническая картина
Индекс МосБиржи
С точки зрения теханализа на дневном графике Индекс МосБиржи пытается закрепиться над верхней границей локального треугольника. В случае успеха целью дальнейшего подъема станет отметка 2400 пунктов. Между тем индекс находится в зоне перекупленности, в связи с чем не исключено формирование коррекции с первой целью на поддержке 2200 пунктов.
S&P 500
На дневном графике S&P 500 в ходе коррекции от верхней границы локального восходящего канала и исторического максимума пробил поддержку 7620 пунктов, а также опустился ниже 50-дневной скользящей средней. Ожидаем продолжения снижения к нижней границе фигуры, в район 7480 пунктов.
Euro STOXX 600
На дневном графике STOXX 600 после заметного снижения нашел поддержку на уровне 635 пунктов и оттолкнулся от него. Индекс находится в зоне перепроданности, ожидаем формирования подъема с первой целью на 50-дневной скользящей средней, проходящей около 649 пунктов.
CSI 300
На дневном графике CSI 300 тестирует уровень поддержки 4500 пунктов. В случае закрепления под ним ближайшей целью дальнейшего снижения станет отметка 4400 пунктов. Между тем индекс находится вблизи зоны перепроданности, поэтому не исключено формирование отскока с целью на 50-дневной скользящей средней, проходящей в районе 4650 пунктов.
Автор/источник: Игорь Додонов, аналитик ФГ «Финам»

