НБКИ: в июле средний размер потребкредита составил 186,4 тыс. рублей

По данным кредиторов, передающих сведения в Национальное бюро кредитных историй (НБКИ), в июле 2026 года средний размер выданных потребительских кредитов (кредитов наличными) составил 186,4 тыс. руб., увеличившись по сравнению с предыдущим месяцем на 2,3% (в июне 2026 года – 182,3 тыс. руб.). Данный показатель растет второй месяц подряд (Диаграмма 1).
Диаграмма 1. Динамика среднего размера потребительских кредитов в 2025-2026гг., тыс. руб.
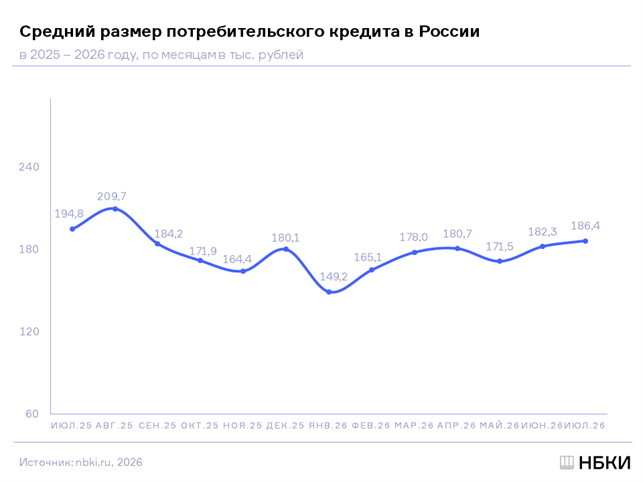
В то же время по сравнению с аналогичным периодом прошлого года средний размер потребкредита, напротив, сократился на 4,3% (в июле 2025 года - 194,8 тыс. руб.).
Наибольший средний размер выданных потребительских кредитов в регионах РФ (среди 30 регионов – лидеров в данном сегменте розничного кредитования) в июле 2026 года был отмечен в Москве (326,6 тыс. руб.), Санкт-Петербурге (281,6 тыс. руб.), Московской (253,5 тыс. руб.) и Тюменской (с ХМАО и ЯНАО) (223,8тыс. руб.) областях, а также в Республике Татарстан (213,0 тыс. руб.).
Что касается региональной динамики, то самый серьезный рост среднего чека потребкредита (среди 30 регионов РФ – лидеров по объему выдачи в данном сегменте розничного кредитования) в июле 2026 года по сравнению с предыдущим месяцем продемонстрировали Москва (+6,5%), Новосибирская область (+6,1%), Санкт-Петербург (+5,7%), а также Самарская область (+5,1%) Приморский край (+5,0%). В то же время в ряде регионов из топ-30 средний чек потребкредита за месяц, напротив, сократился, в том числе в Республике Саха (Якутия) (-3,5%), Забайкальском крае (-3,4%), Республике Татарстан (-1,8%), а также в Челябинской (-1,5%) и Свердловской (-1,0%) областях (Таблица 1).
«В последние 11 месяцев средний размер потребительских кредитов стабилизировался на уровне 150 – 190 тыс. руб., - констатирует директор по маркетингу НБКИ Алексей Волков. – При этом и аппетит к риску у банков, и спрос на потребкредиты со стороны граждан все еще находятся на довольно низком уровне. Поэтому при одобрении потребкредитов и их условий (включая размеры) банки предъявляют достаточно высокие требования к качеству кредитных историй будущих заемщиков, тем самым снижая риски просрочек в будущем. В этой связи потенциальным заемщикам стоит внимательно следить за своей кредитной историей, не допуская ее ухудшения».
Таблица 1. Динамика среднего размера выданных потребкредитов в июле 2026 года в сравнении с предыдущим месяцем (топ-30 регионов РФ по объемам выдачи потребкредитов), в тыс. руб.
|
|
По регионам |
июнь 2026, тыс. руб. |
июль 2026, тыс. руб. |
Изменение, в % |
|
1 |
Москва |
306,6 |
326,6 |
6,5% |
|
2 |
Санкт-Петербург |
266,5 |
281,6 |
5,7% |
|
3 |
Московская область |
246,8 |
253,5 |
2,7% |
|
4 |
Тюменская область (с ХМАО и ЯНАО) |
218,4 |
223,8 |
2,5% |
|
5 |
Республика Татарстан |
217,0 |
213,0 |
-1,8% |
|
6 |
Новосибирская область |
192,0 |
203,7 |
6,1% |
|
7 |
Красноярский край |
180,7 |
189,2 |
4,7% |
|
8 |
Ленинградская область |
179,8 |
186,5 |
3,7% |
|
9 |
Удмуртская Республика |
181,1 |
184,2 |
1,7% |
|
10 |
Хабаровский край |
181,1 |
180,3 |
-0,4% |
|
11 |
Омская область |
176,8 |
180,0 |
1,8% |
|
12 |
Республика Саха (Якутия) |
184,4 |
178,0 |
-3,5% |
|
13 |
Свердловская область |
174,7 |
173,0 |
-1,0% |
|
14 |
Приморский край |
160,1 |
168,1 |
5,0% |
|
15 |
Самарская область |
159,6 |
167,7 |
5,1% |
|
16 |
Республика Башкортостан |
164,7 |
166,2 |
0,9% |
|
17 |
Иркутская область |
161,3 |
163,7 |
1,5% |
|
18 |
Пермский край |
164,5 |
163,6 |
-0,5% |
|
19 |
Челябинская область |
165,3 |
162,9 |
-1,5% |
|
20 |
Нижегородская область |
158,5 |
162,8 |
2,7% |
|
21 |
Оренбургская область |
162,1 |
161,5 |
-0,4% |
|
22 |
Кемеровская область |
157,3 |
161,3 |
2,5% |
|
23 |
Забайкальский край |
166,2 |
160,6 |
-3,4% |
|
24 |
Волгоградская область |
149,2 |
153,6 |
2,9% |
|
25 |
Краснодарский край |
154,4 |
153,5 |
-0,6% |
|
26 |
Саратовская область |
149,4 |
150,2 |
0,5% |
|
27 |
Воронежская область |
146,1 |
150,1 |
2,7% |
|
28 |
Ростовская область |
148,4 |
149,7 |
0,9% |
|
29 |
Алтайский край |
150,3 |
149,6 |
-0,5% |
|
30 |
Ставропольский край |
138,8 |
139,7 |
0,6% |