НБКИ: в августе 2026 года гражданам было выдано кредитов на 1,06 трлн. руб.

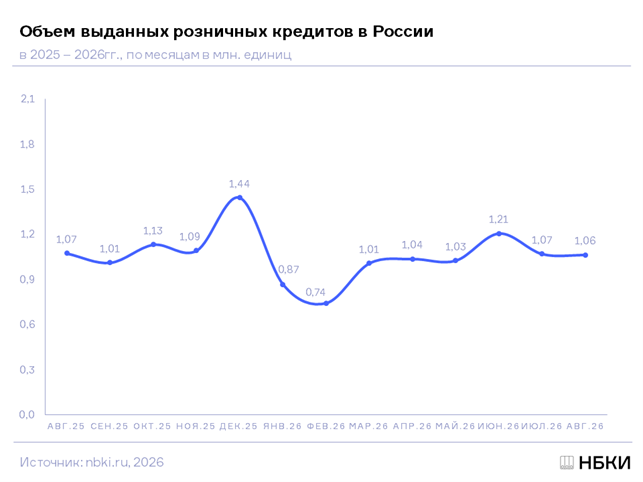
По данным кредиторов, передающих сведения в Национальное бюро кредитных историй (НБКИ), объем выданных розничных кредитов (потребкредиты, POS-кредиты, кредитные карты, автокредиты и ипотека) в августе 2026 года составил 1,063 трлн. руб., снизившись по сравнению с предыдущим месяцем на 0,6% (в июле 2026 года – 1,070 трлн. руб.), а с аналогичным периодом прошлого года - на 1,0% (в августе 2025 года – 1,073 млн. ед.) (Диаграмма 1).
Диаграмма 1. Динамика объема выданных розничных кредитов в 2025-2026гг., трлн. руб.
Наибольший объем выданных розничных кредитов в регионах РФ в августе 2026 года был отмечен в Москве (116,7 млрд. руб.), Московской области (77,4 млрд. руб.), Санкт-Петербурге (53,1 млрд. руб.), а также Тюменской (с ХМАО и ЯНАО) (40,4 млрд. руб.) и Свердловской (35,0 млрд. руб.) областях.
При этом наиболее серьезная динамика сокращения объемов выданных розничных кредитов в регионах РФ (среди 15 регионов-лидеров) в августе 2026 года по сравнению с предыдущим месяцем была зафиксирована в Самарской (-6,4%), Новосибирской (-4,1%) и Тюменской (с ХМАО и ЯНАО) (-2,4%) областях, а также в Москве (-2,3%). В то же время в ряде регионов из топ-15 данный показатель, напротив, увеличился, в т.ч. в Свердловской области (+3,2%), Пермском крае (+2,5%), Московской (+1,8%) и Нижегородской (+1,8%) областях (Таблица 1).
«Несмотря на некоторый всплеск в начале лета, выдача розничных кредитов, в целом, продолжает оставаться на довольно низком уровне, - отмечает директор по маркетингу НБКИ Алексей Волков. – Напомним, что по сравнению с аналогичным периодом 2024 года (1,36 трлн. руб.) объемы заимствований граждан в банках в августе 2026 года сократились на 22%. Такая динамика обусловлена ужесточением регулятором денежно-кредитной политики по охлаждению кредитного рынка, в том числе в части резкого увеличения ставок и введения ограничений в отношении показателя долговой нагрузки (ПДН). В настоящее время можно говорить о сохраняющемся слабом аппетите к риску со стороны банков, которые предъявляют высокие требования к качеству кредитных историй граждан, сокращая риски просрочек в дальнейшем. Между тем качество входящего потока заявителей хоть и улучшается, но довольно медленно. Потенциальным заемщикам в этой ситуации стоит внимательно следить за своей кредитной историей, не допуская ее ухудшения».
Таблица 1. Динамика объема выданных розничных кредитов/кредитов физлицам в регионах РФ (среди 15 регионов-лидеров по их объему) в августе 2026 года по сравнению с предыдущим месяцем, %
|
|
По регионам |
июль 2026, млрд. руб. |
август 2026, млрд. руб. |
Изменение, в % |
|
1 |
Москва |
119,5 |
116,7 |
-2,3% |
|
2 |
Московская область |
76,0 |
77,4 |
1,8% |
|
3 |
Санкт-Петербург |
52,9 |
53,1 |
0,4% |
|
4 |
Тюменская область (с ХМАО и ЯНАО) |
41,4 |
40,4 |
-2,4% |
|
5 |
Свердловская область |
33,9 |
35,0 |
3,2% |
|
6 |
Краснодарский край |
34,4 |
34,5 |
0,3% |
|
7 |
Республика Татарстан |
35,0 |
34,5 |
-1,4% |
|
8 |
Республика Башкортостан |
32,1 |
31,4 |
-2,2% |
|
9 |
Ростовская область |
26,7 |
26,1 |
-2,2% |
|
10 |
Челябинская область |
25,6 |
25,3 |
-1,2% |
|
11 |
Нижегородская область |
22,7 |
23,1 |
1,8% |
|
12 |
Красноярский край |
22,0 |
21,7 |
-1,4% |
|
13 |
Новосибирская область |
22,0 |
21,1 |
-4,1% |
|
14 |
Самарская область |
22,0 |
20,6 |
-6,4% |
|
15 |
Пермский край |
20,1 |
20,6 |
2,5% |