НБКИ: в сентябре средний размер потребкредита составил 162,9 тыс. рублей

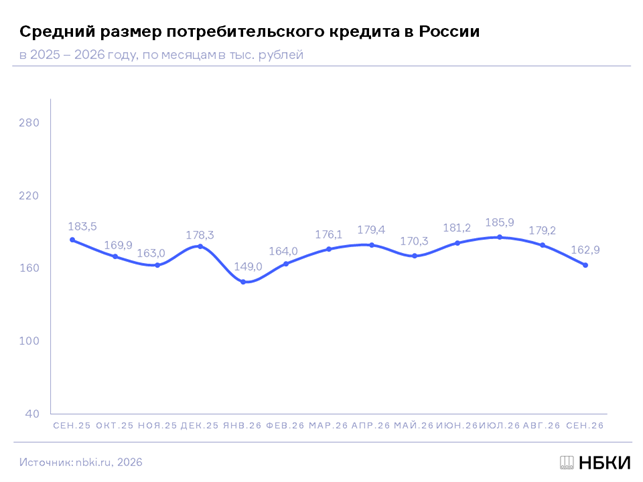
По данным кредиторов, передающих сведения в Национальное бюро кредитных историй (НБКИ), в сентябре 2026 года средний размер выданных потребительских кредитов (кредитов наличными) составил 162,9 тыс. руб., сократившись по сравнению с аналогичным периодом прошлого года на 11,2% (в сентябре 2025 года - 183,5 тыс. руб.), а с предыдущим месяцем - на 9,1% (в августе 2026 года – 179,2 тыс. руб.). Данный показатель снижается второй месяц подряд (Диаграмма 1).
Диаграмма 1. Динамика среднего размера потребительских кредитов в 2025-2026гг., тыс. руб.
Наибольший средний размер выданных потребительских кредитов в регионах РФ (среди 30 регионов – лидеров в данном сегменте розничного кредитования) в сентябре 2026 года был отмечен в Москве (273,7 тыс. руб.), Санкт-Петербурге (247,9 тыс. руб.), Московской (220,9 тыс. руб.) и Тюменской (с ХМАО и ЯНАО) (191,8 тыс. руб.) областях, а также в Республике Татарстан (189,7 тыс. руб.).
Что касается региональной динамики, то самое серьезное сокращение среднего чека кредита наличными (среди 30 регионов РФ – лидеров по объему выдачи в данном сегменте розничного кредитования) в сентябре 2026 года по сравнению с аналогичным периодом прошлого года продемонстрировали Москва (-20,8%), Республика Саха (Якутия) (-19,1%), Оренбургская область (-16,0%), Республика Татарстан (-15,9%) и Приморский край (-12,9%). В свою очередь меньше всего в регионах из топ-30 данный показатель за год сократился в Нижегородской (-3,8%), Воронежской (-4,2%) и Омской (-5,8%) областях, а также Удмуртской Республике (-5,8%) и Ленинградской области (-6,5%) (Таблица 1).
«В последнее время средний размер потребительских кредитов стабилизировался на уровне 160 – 190 тыс. руб. с тенденцией к некоторому снижению, - констатирует директор по маркетингу НБКИ Алексей Волков. – При этом и аппетит к риску у банков, и спрос на потребкредиты со стороны граждан все еще находятся на довольно низком уровне. Поэтому при одобрении потребкредитов и их условий (включая размеры) банки предъявляют достаточно высокие требования к качеству кредитных историй будущих заемщиков, тем самым снижая риски просрочек в будущем. В этой связи потенциальным заемщикам стоит внимательно следить за своей кредитной историей, не допуская ее ухудшения».
Таблица 1. Динамика среднего размера выданных потребкредитов в сентябре 2026 года в сравнении с сентябрем 2025 года (топ-30 регионов РФ по объемам выдачи потребкредитов), в тыс. руб.
|
|
По регионам |
сентябрь 2025 тыс. руб. |
сентябрь 2026, тыс. руб. |
Изменение, в % |
|
1 |
Москва |
345,6 |
273,7 |
-20,8% |
|
2 |
Санкт-Петербург |
275,1 |
247,9 |
-9,9% |
|
3 |
Московская область |
247,5 |
220,9 |
-10,7% |
|
4 |
Тюменская область (с ХМАО и ЯНАО) |
213,7 |
191,8 |
-10,2% |
|
5 |
Республика Татарстан |
223,6 |
189,7 |
-15,2% |
|
6 |
Новосибирская область |
195,4 |
174,3 |
-10,8% |
|
7 |
Ленинградская область |
179,0 |
167,3 |
-6,5% |
|
8 |
Хабаровский край |
182,1 |
162,5 |
-10,8% |
|
9 |
Удмуртская Республика |
170,6 |
160,7 |
-5,8% |
|
10 |
Омская область |
170,2 |
160,4 |
-5,8% |
|
11 |
Свердловская область |
172,0 |
154,4 |
-10,2% |
|
12 |
Красноярский край |
167,6 |
153,1 |
-8,7% |
|
13 |
Приморский край |
174,3 |
151,9 |
-12,9% |
|
14 |
Челябинская область |
166,2 |
150,5 |
-9,4% |
|
15 |
Республика Башкортостан |
162,5 |
150,4 |
-7,4% |
|
16 |
Пермский край |
156,1 |
143,9 |
-7,8% |
|
17 |
Нижегородская область |
149,6 |
143,9 |
-3,8% |
|
18 |
Самарская область |
160,7 |
143,4 |
-10,8% |
|
19 |
Иркутская область |
155,9 |
143,1 |
-8,2% |
|
20 |
Забайкальский край |
158,5 |
140,8 |
-11,2% |
|
21 |
Краснодарский край |
159,5 |
140,6 |
-11,8% |
|
22 |
Волгоградская область |
149,3 |
138,8 |
-7,0% |
|
23 |
Ростовская область |
154,8 |
138,7 |
-10,4% |
|
24 |
Оренбургская область |
164,0 |
137,8 |
-16,0% |
|
25 |
Алтайский край |
148,9 |
136,9 |
-8,1% |
|
26 |
Кемеровская область |
151,4 |
136,6 |
-9,8% |
|
27 |
Республика Саха (Якутия) |
165,6 |
133,9 |
-19,1% |
|
28 |
Саратовская область |
145,0 |
133,8 |
-7,7% |
|
29 |
Воронежская область |
136,6 |
130,9 |
-4,2% |
|
30 |
Ставропольский край |
144,7 |
126,2 |
-12,8% |